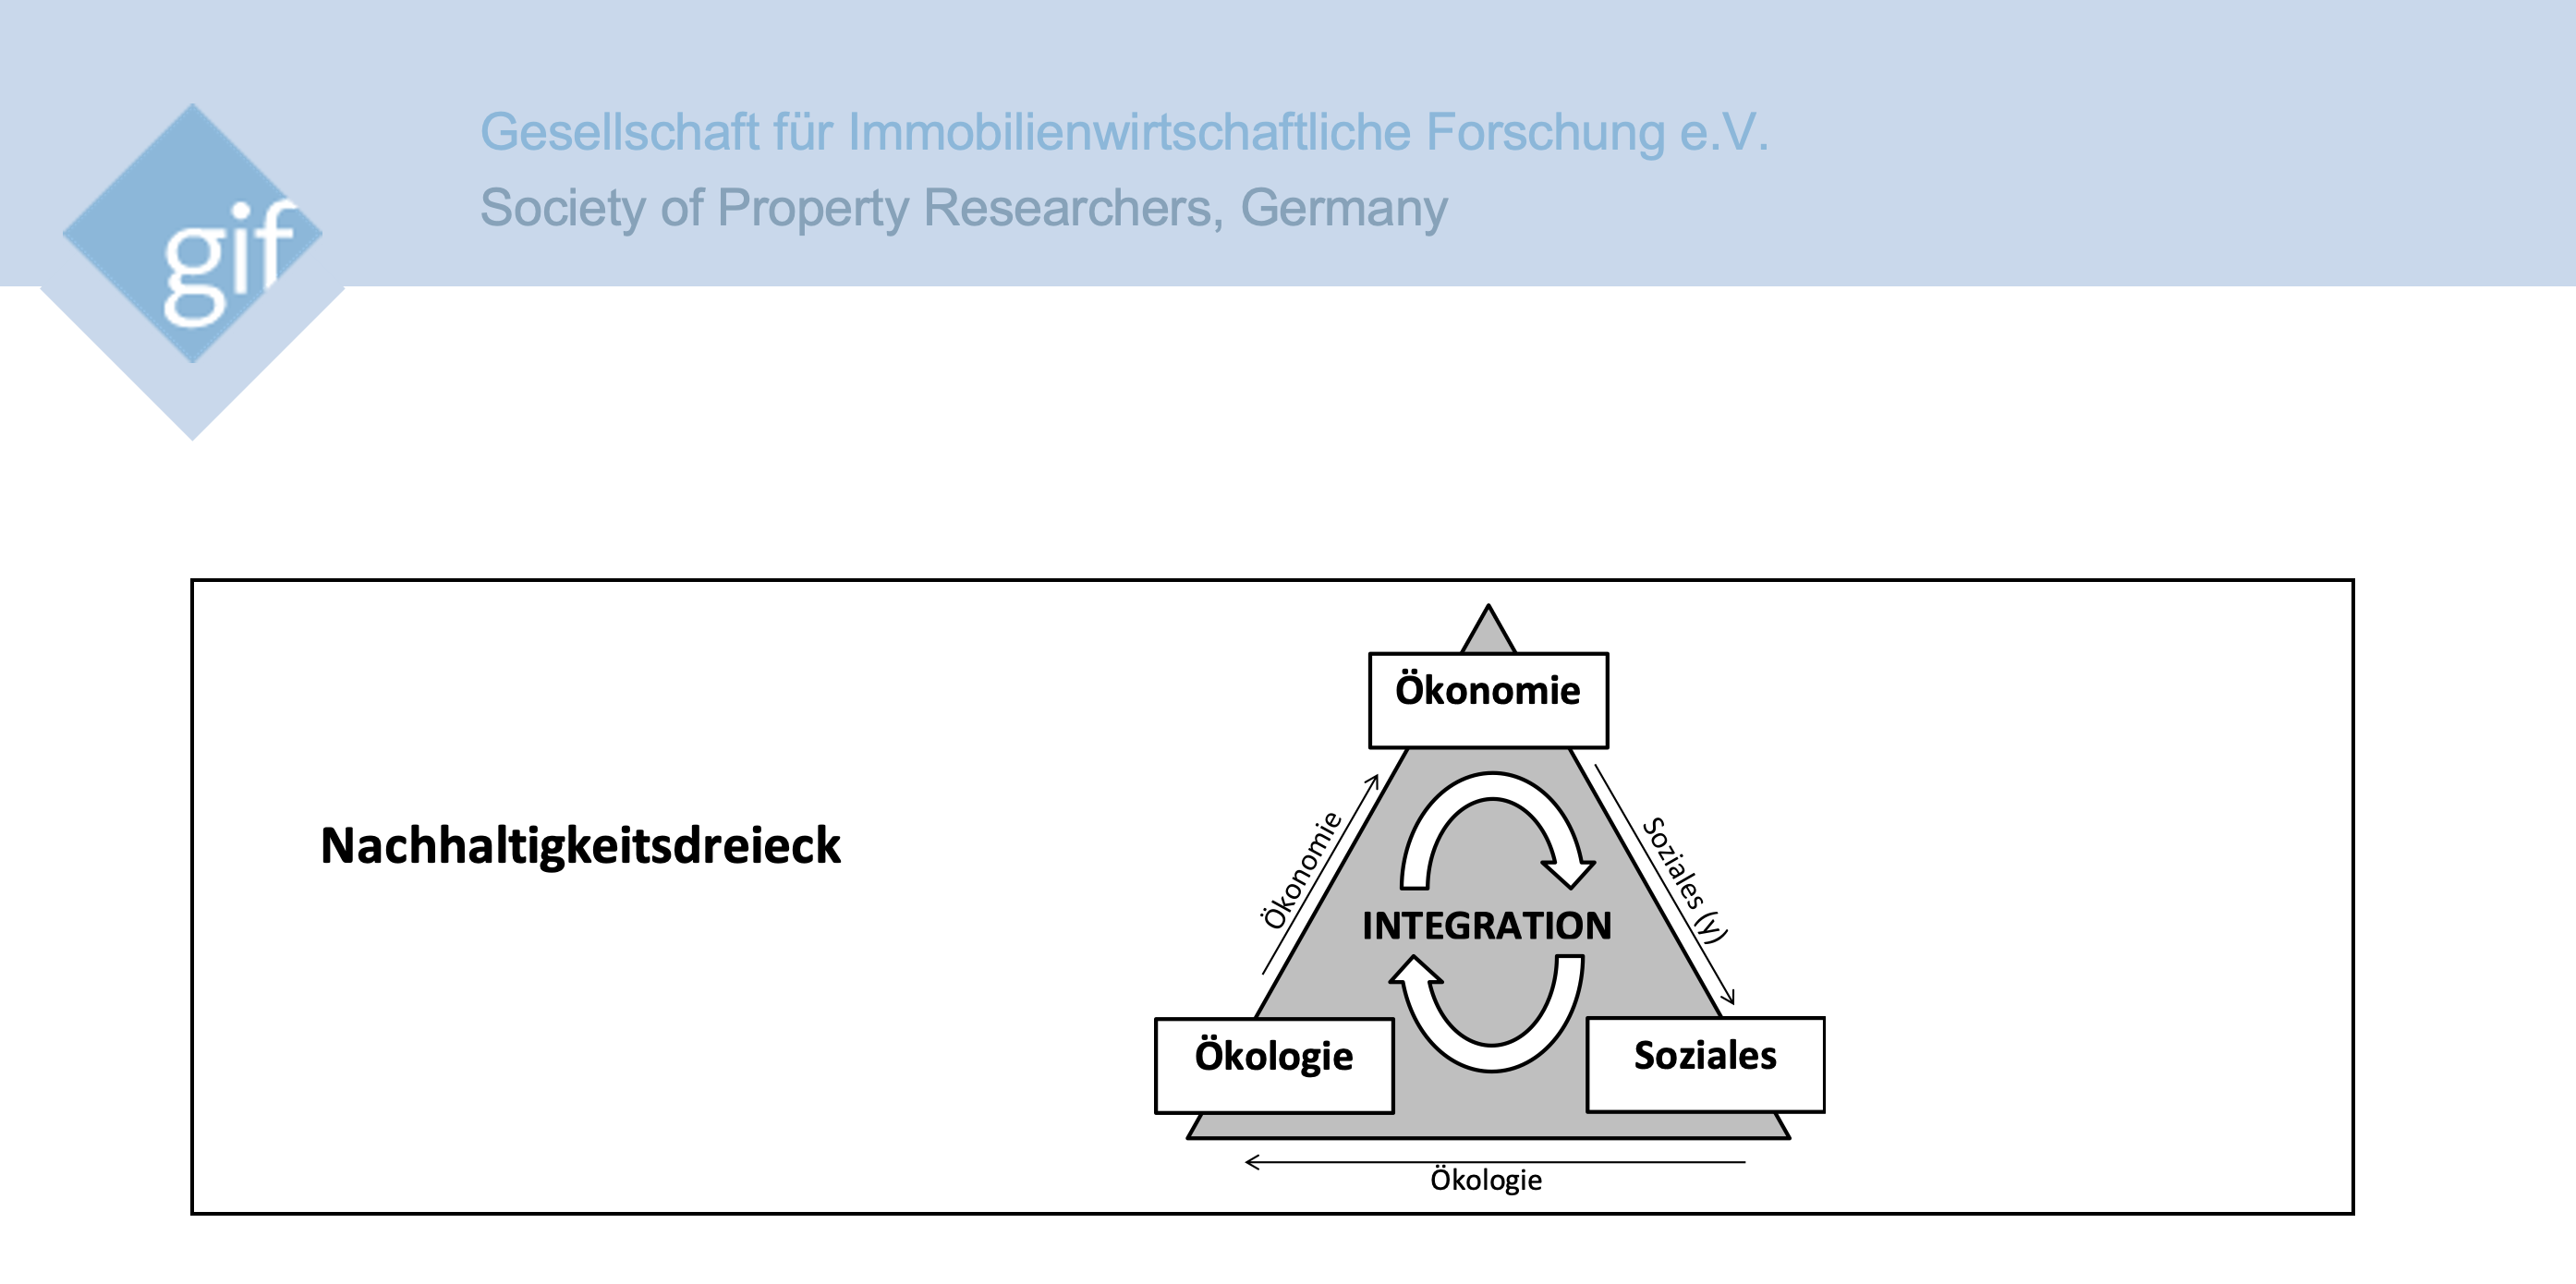
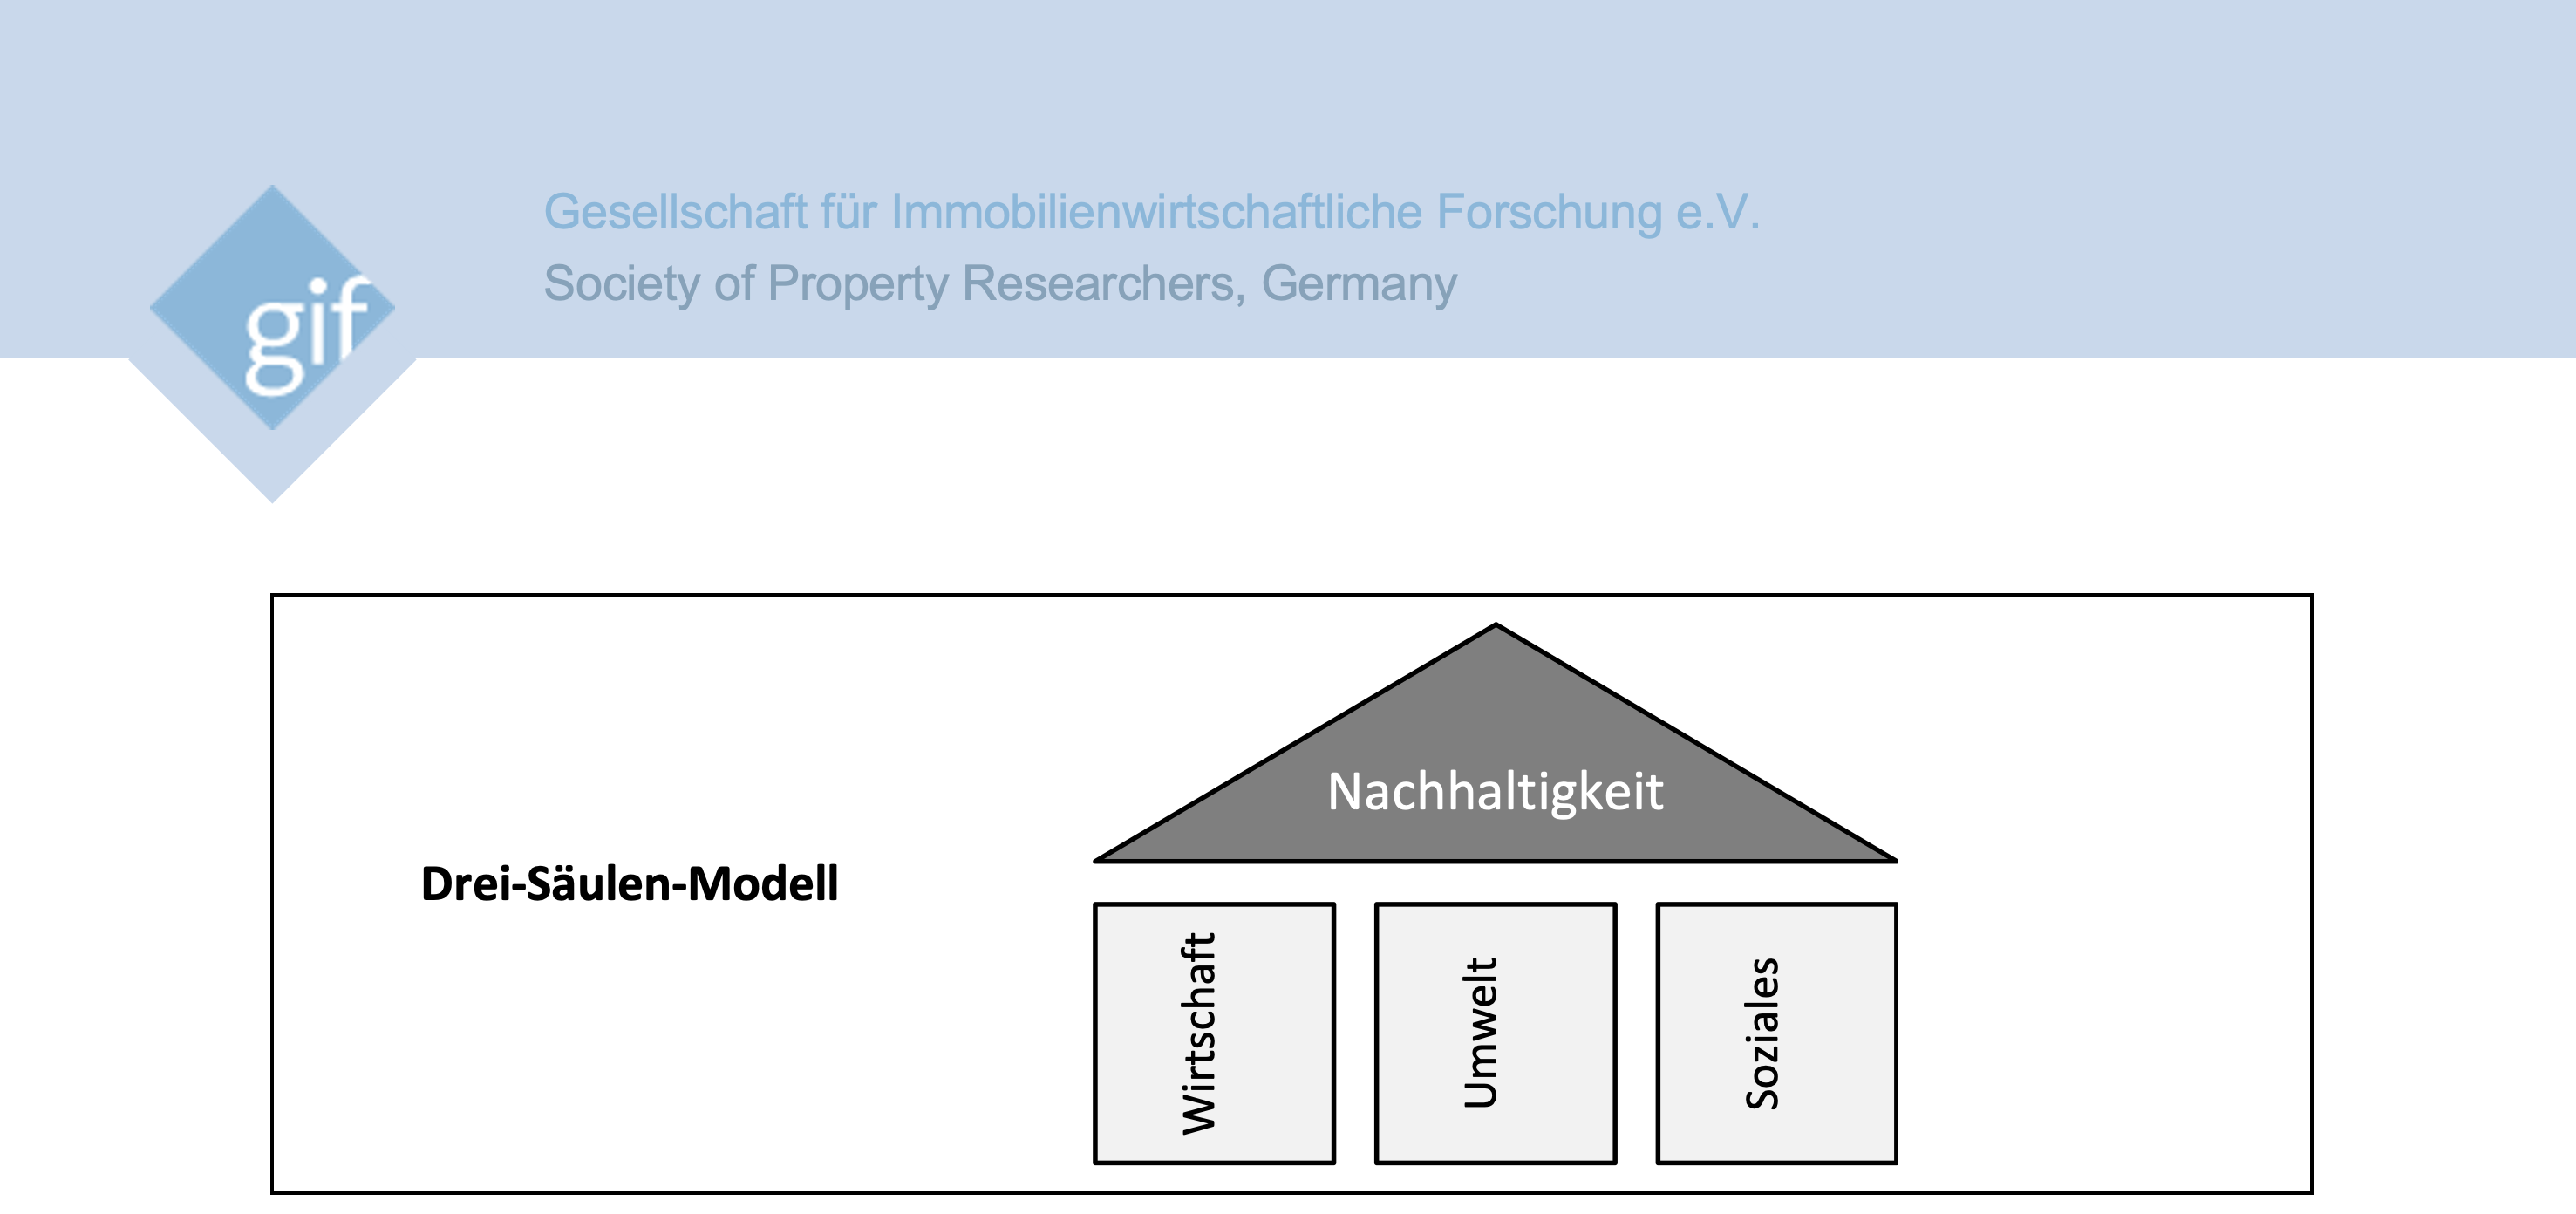
Als wir im Arbeitskreis Nachhaltigkeit der gif 2004 den Leitfaden „Integration von Nachhaltigkeitsaspekten in die Immobilienwirtschaft – Grundlagen und Standards“ in Frankfurt a.M. erstellten, reichten noch sehr schlichte Darstellungen zur Nachhaltigkeit aus (Bild links).
Was daraus im Rahmken des ESG-Ansatzes über die Zeit wurde, kann man etwa anhand des Schaubilds der CPEA (2023), ESG in Construction and Real Estate Market Insights Report sehen (Bild rechts).
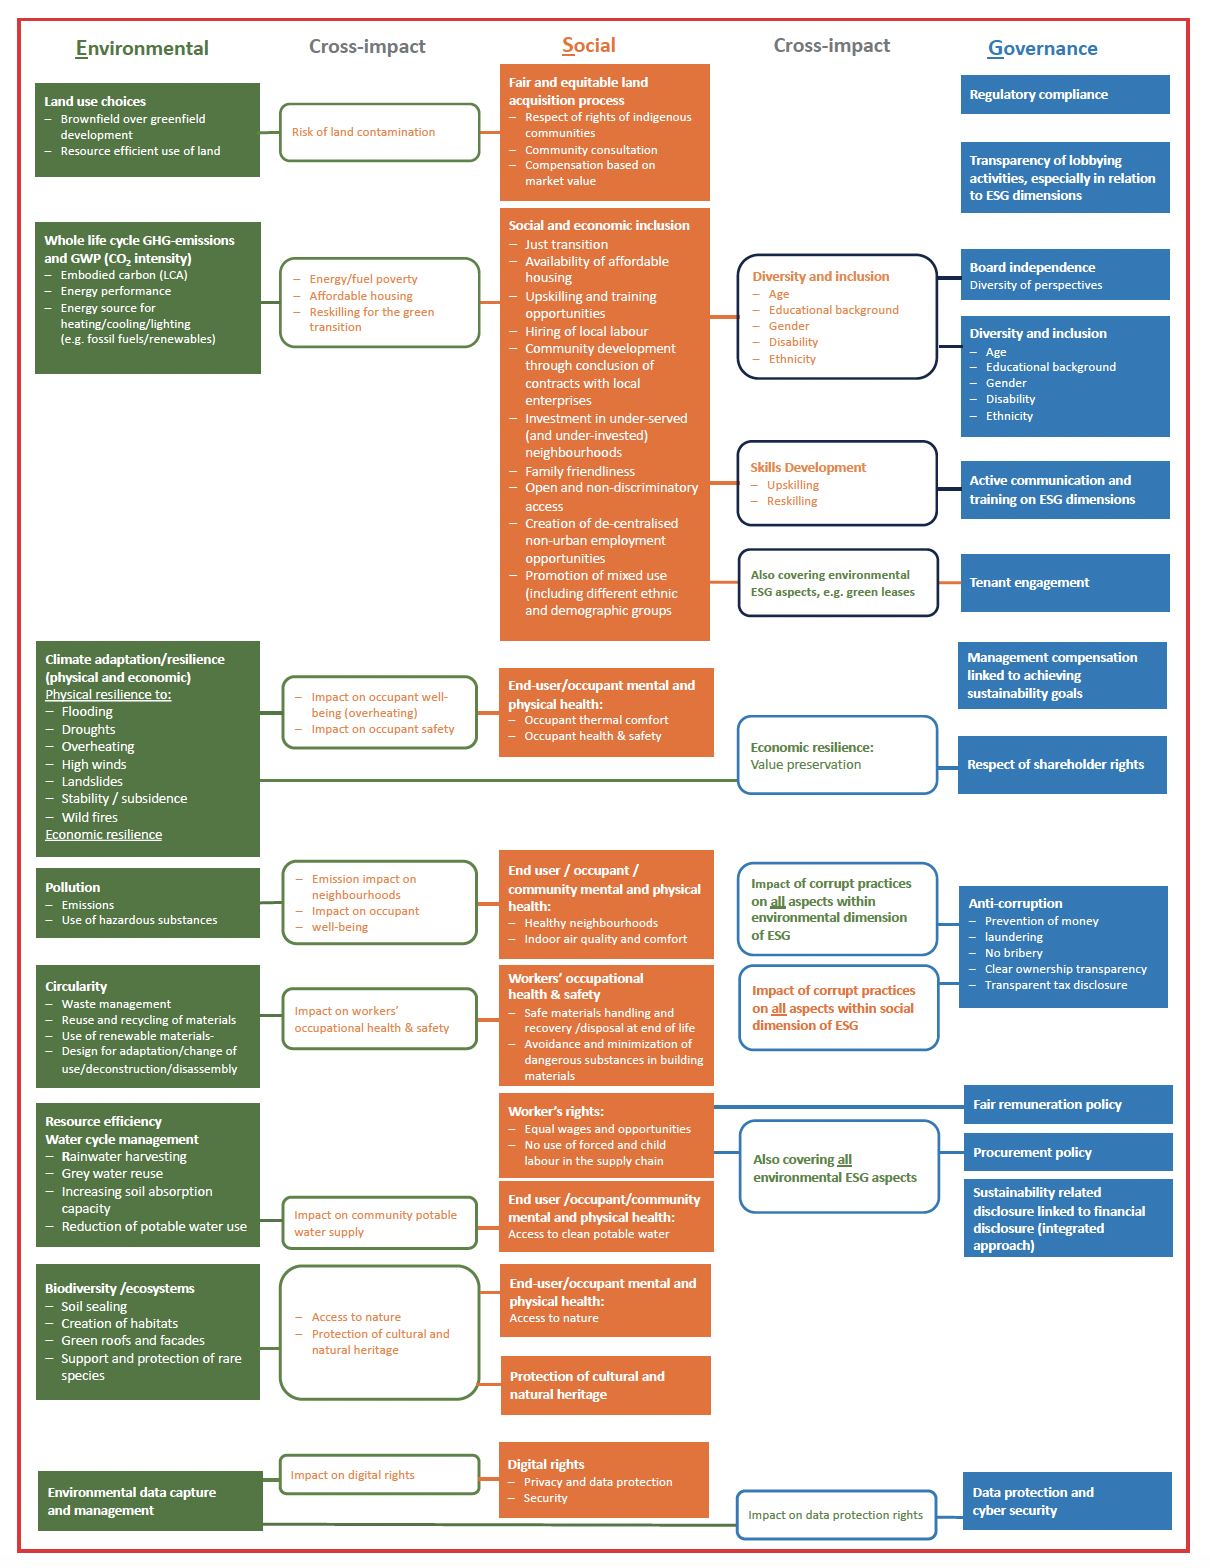
Das CPEA-Schaubild zeigt anschaulich, woran ESG letztlich krankte:
(1.) Eine Wagenburgmentalität: Viele meinten, auch begrifflich ohne jede Referenz zu den vorhandenen Grundlagen und Standards das Thema neu und eigen definieren zu müssen. Profilierungskampagnen, die genauso schnell auftauchten, wie sie nun wieder verschwunden sind.
(2.) Eine unverhältnismäßige Aufladung und diffuse Ausweitung des Aspekts Soziales, geradezu ein Trojanischen Pferd für die Gegner des Nachhaltigkeitsansatzes, das Ökologische und Ökonomische zurückdrängend, wenn nicht gar gegeneinander ausspielend – ein Einfallstor, um den Nachhaltigkeitsansatz mit „Whataboutims“ zu zerreden. Absurdes Beispiel waren Stimmen, die Vermietende mit ESG-Agenda bzw. Bekenntnis zum Nachhaltigkeitsansatz in Widerspruch setzten zu Kritik an Mietpreisregulierungen. Die Vorstellung, sich durch die Bekennung zum ESG-Ansatz von einer Renditeorientierung zu verabschieden, auf (verfassungsrechtlich gewährte) Rechte zu verzichten und sich einer offenen Diskussion zu verschließen, ist Ausdruck einer fehlgeleiteten Entwicklung, die das Tor aufmachte für die Kulturkämpfer.
(3.) Ein Missverständnis von dem, was eine der für mich prägensten Nachhaltigkeits-Studie sagte: UNEP FI Property Working Group, Sustainability Metrics, 2014, S. 6:
Sustainability is complex, and it is time to get away from a call for simple solutions and to integrate the value of complexity.
Es wurde viel zu komplex, auch aus den Gründen zu (1.) und (2.). Die Komplexität wurde zum Selbstzweck, ihr Wert wurde weder erfasst noch integriert. Rechtliche Randthemen, die es zu beachten gilt, wurden plötzlich zum Kernelement des ESG-Ansatzes und sprengten ihn (z.B. Datenschutz).
Auch die gif entfernte sich von den Grundlagen und Standards. Am Ende stand im Jahr 2024 die gif-Studie „Schlüsselfaktor S: Die soziale Nachhaltigkeit in der Immobilienwirtschaft„. Sie blieb ohne feste Zielwerte oder Benchmarks und blieb den angekündigten Nachweis schuldig, dass „S“ wirklich ein Schlüsselfaktor in der Immobilienwirtschaft ist.
Auch der ZIA meinte 2024, seinen GREEN LEASE 2.0 Leitfaden auf ESG umstellen zu müssen („Vom grünen Mietvertrag zum ESG Lease 2024“), was aber unweigerlich in einer begrifflichen und inhaltlichen „Offenheit“ endete, die nicht zur Standardbildung geeignet ist.
Soweit die GEFMA mit der GEFMA-Richtlinie 163-1 (Definition ESG im FM) 2024 den Versuch einer Definition versuchte, erfolgte dies folglich in dem Bewusstsein, dass diese mangels Legaldinition nicht endgültig festgeschrieben sein kann, sondern sich im Zuge der bestehenden Dynamik wandeln und weiter entwickeln wird. Arbeitshypothese dabei: ESG ≈ CSR ≈ Nachhaltigkeit.
Dabei war man 2024 weltweit schon längst zutreffend dazu übergegangen, den Business Case für den Nachhaltigkeitsansatz in den Vordergrund zu stellen.
Bezogen auf Immobilien bestehen für den Nachhaltigkeitsansatz besondere begriffliche Herausforderungen. Denn Nachhaltigkeit betrifft nicht nur die Immobilie (gegenstandsbezogene Betrachtung), deren Planung und Bau („Green Building“), sondern auch deren Nutzung/MIete („Green Lease“) und Betrieb/Bewirtschaftung („Green Management“) – handlungsbezogene Betrachtung.
Nutzung und Betrieb sind nicht schon deshalb nachhaltig, weil sie sich auf eine nachhaltige Immobilie beziehen. Sie müssen selbst nachhaltig sein. Umgekehrt können Nutzung und Betrieb auch dann nachhaltig sein wenn die jeweils gegenständliche Immobilie selbst nicht nachhaltig ist. Schwierig sind wiederum Immobilien, die zwar nachhaltig gebaut oder saniert sind, nicht aber nachhaltig betrieben oder genutzt werden. Wie schon der RICS Leitfaden „Sustainablitity and Commercial Property Valuation“ sagte: „However, even the ‘greenest’ building, if inappropriately managed, will not perform to its specification standards”. Er wies auch schon früh zutreffend darauf hin, dass eine Zertifizierung nicht als konstitutiv für die Nachhaltigkeitsbewertung anzusehen ist: Deren Fehlen bedeute nicht, dass die Immobilie nicht nachhaltig ist; das Vorliegen einer aktuellen Zertifizierung dagegen indiziert ihre fortbestehende Nachhaltigkeit.
Auch im Rechtlichen weist die Immobilienbranche besondere Herausforderungen auf. Aufgrund der fortgeschrittenen rechtlichen Durchdringung des Nachhaltigkeitsansatzes setzt die Unterscheidung nach „verpflichtend“ und „freiwillig“ schon bei der Definitionan (so etwa die GEFMA-Richtlinie 163-1, Definition ESG im FM). Neben diesem Compliance-Aspekt geht es aber vor allem um die Herausforderung, dass Angaben zu den Nachhaltigkeitsqualitäten im Bau-, Kauf-, Miet- und Bewirtschaftungsrecht durch den „Filter des Vertragsrechts“ schnell Relevanz erlangen können für geschuldete Beschaffenheiten und für weitere Verpflichtungen wie etwa für den Wirtschaftlichkeitsgrundsatz im Mietrecht.
Ab dem 27.09.2026 gelten für Nachhaltigkeitsaussagen neue Anforderungen. Nicht belastbare, nicht nachvollziehbare oder gar wahrheitswidrige Umwelt- und Nachhaltigkeitsaussagen führen zur Irreführung und untergraben das Vertrauen in die Richtigkeit wahrheitsgemäßer Werbeaussagen anderer Unternehmen. Hierauf reagiert nun der Gesetzgeber. In Umsetzung der EU EmpCo-Richtlinie wird § 5 UWG konkretisiert.
Hierzu weiter auf Seite 2:
 Forum Nachhaltige Immobilien

Du muss angemeldet sein, um einen Kommentar zu veröffentlichen.